

Точные данные повышают шансы на одобрение кредита
Небрежность заёмщика может привести к отказу в кредите Как повысить шансы на положительное решение по кредитной заявке?
Оформление кредита или лизинга — не повседневная процедура для большинства людей, поэтому важно знать, как получить наиболее выгодное предложение с минимальным ежемесячным платежом. Не менее важно понимать, как избежать отказа банка или финансовой компании в выдаче кредита.
Руководитель по развитию AutoPay Михкель Метс выделяет три ситуации, которых стоит избегать, чтобы повысить вероятность положительного решения по кредитной заявке. Годовой объём финансирования компании составляет 10-16 миллионов евро.
- Во-первых, некорректно указанные данные. Предоставление точной информации имеет принципиальное значение при подаче заявки. Это показывает, насколько потенциальный заёмщик добросовестен и не пытается приукрасить своё финансовое положение. Если данные указаны честно, клиенту можно сделать подходящее предложение.
Искажение информации рассматривается как предоставление недостоверных данных. В результате отказ может получить даже клиент, который в действительности способен выполнять свои финансовые обязательства. Например, в заявке указан более высокий доход, чем отражено в банковской выписке или налоговых данных. То же касается существующих обязательств — например, действующего кредита или лизингового платежа, которые не были указаны в заявке.
- Во-вторых, невнимательность при заполнении заявки. Особенно часто ошибки встречаются в заявках, которые заполняются с мобильного телефона. Информация о существующих кредитных обязательствах имеет большое значение при оценке платёжеспособности клиента. Одна лишняя цифра в поле с обязательствами может автоматически привести к отрицательному решению.
Такие же последствия может иметь опечатка в размере заработной платы, адресе электронной почты или номере телефона. Например, клиент может случайно добавить лишний ноль к сумме обязательств или указать неправильный адрес электронной почты либо номер телефона — в результате предложение просто не дойдёт до него.
- В-третьих, клиент запрашивает финансирование, которое не соответствует его финансовым возможностям. Каждый кредитор обязан придерживаться принципов ответственного кредитования, поэтому ежемесячный платёж не должен занимать чрезмерно большую долю дохода клиента.
В зависимости от дохода заёмщика или совокупного дохода домохозяйства финансовые обязательства могут составлять примерно 35-50% дохода, чтобы у человека оставалось достаточно средств для повседневной жизни. Именно это является одним из основных принципов ответственного кредитования.
Если изначально подавать заявку на сумму, соответствующую реально посильному для себя ежемесячному платежу, вероятность положительного решения будет выше.
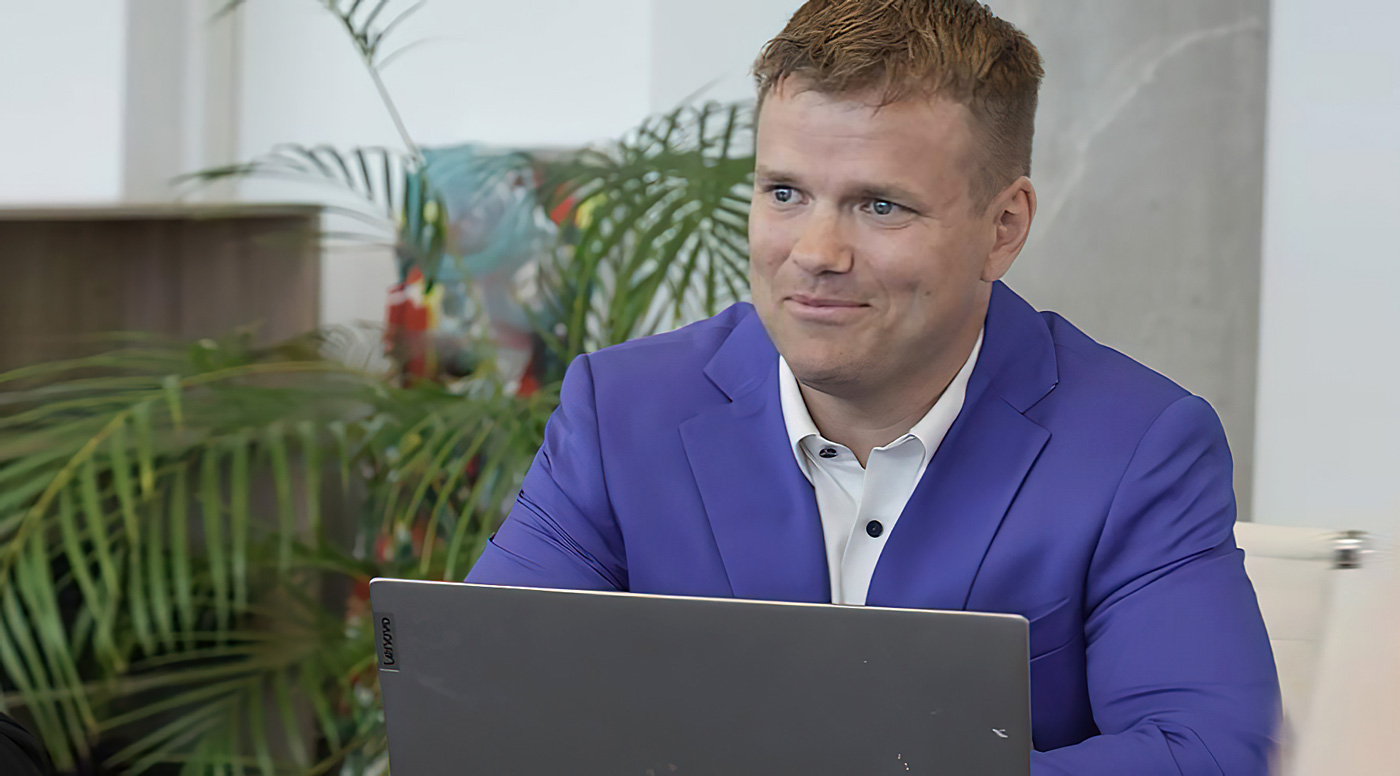
Михкель Метс добавляет: «Хотя AutoPay занимается исключительно финансированием покупки автомобилей, при принятии любого кредитного решения стоит посмотреть, какие финансовые продукты предлагают разные банки и финансовые компании, и сравнить предложения между собой. Будь то кредит на ремонт или потребительская рассрочка — целью должен быть как можно более низкий ежемесячный платёж».
По словам Метса, доля положительных решений по обращениям клиентов за финансированием достаточно высока. AutoPay использует при оценке клиентов те же базовые принципы, что и банки, хотя банковские процессы зачастую занимают больше времени. При этом речь идёт о финансировании клиентов с сопоставимым профилем.
«Наше отличие заключается в том, что у нас постоянно фиксированная процентная ставка — 6,9% от суммы кредита, и мы не делаем клиентам индивидуальных предложений, которые существенно отличались бы от расчёта кредитного калькулятора. Есть клиенты, которые получают более выгодное предложение в своём банке, и наоборот. У нас же всегда действует одна фиксированная процентная ставка», — добавляет Метс.
AutoPay — компания, специализирующаяся на финансировании покупки автомобилей посредством рассрочки и кредитования. Основное направление — финансирование приобретения подержанных автомобилей. Компания конкурирует не столько на рынке автомобильного лизинга, сколько в сегменте потребительского кредитования.

.
