
Читатель спрашивает: хочу новый автомобиль — что выбрать: кредит, лизинг или аренду?
Приобрести новый автомобиль можно разными способами: оформить автокредит, воспользоваться лизингом или долгосрочной арендой. Однако разобраться в особенностях этих вариантов и сравнить их условия бывает непросто. Нередко решающим фактором становится размер ежемесячного платежа. Но если ориентироваться только на эту сумму, невозможно получить полное представление о расходах и принять взвешенное решение.
«Стоимость автомобиля имеет большое значение для жителей Эстонии, однако представление об общих расходах на его содержание гораздо менее чёткое. Почти три четверти покупателей новых автомобилей считают цену одним из важнейших критериев выбора. При этом 61% жителей Эстонии не подсчитывали ежемесячные расходы на автомобиль с учётом технического обслуживания, страхования и шин. О снижении рыночной стоимости машины также задумываются редко», — отметил руководитель Mobire в Эстонии Марек Курс, ссылаясь на результаты исследования, проведённого в этом году.
По словам Курса, выбирая новый автомобиль, жители Эстонии активно сравнивают различные предложения, но условия договоров и дополнительные расходы зачастую быстро отходят на второй план.
«На практике люди чаще всего сравнивают, сколько евро им придётся платить каждый месяц. Но главный вопрос должен заключаться в другом: во сколько обойдётся автомобиль за весь период его использования, какую сумму потребуется заплатить в самом начале и что останется у человека после окончания договора», — пояснил Курс.
Сравним варианты на примере популярной в Эстонии Škoda Octavia
Различия между способами приобретения и использования автомобиля становятся особенно заметными, если сравнить их на примере одной и той же модели.
Для сравнения возьмём Škoda Octavia Combi Selection 1,5 TSI m-Hybrid мощностью 110 кВт с автоматической коробкой передач. Выбор не случаен: Octavia уже много лет остаётся одной из самых популярных моделей в Эстонии, а в сентябре 2026 года стала самым регистрируемым новым автомобилем в стране. Сама Škoda называет Octavia самой продаваемой моделью за всю историю марки в Эстонии.
В настоящее время стоимость выбранной модели составляет 31 330 евро.
Рассмотрим три варианта использования автомобиля в течение пяти лет: автокредит Swedbank, лизинг SEB и долгосрочную аренду Mobire. Во всех трёх случаях будем исходить из максимально сопоставимых первоначальных расходов — около 3000 евро.
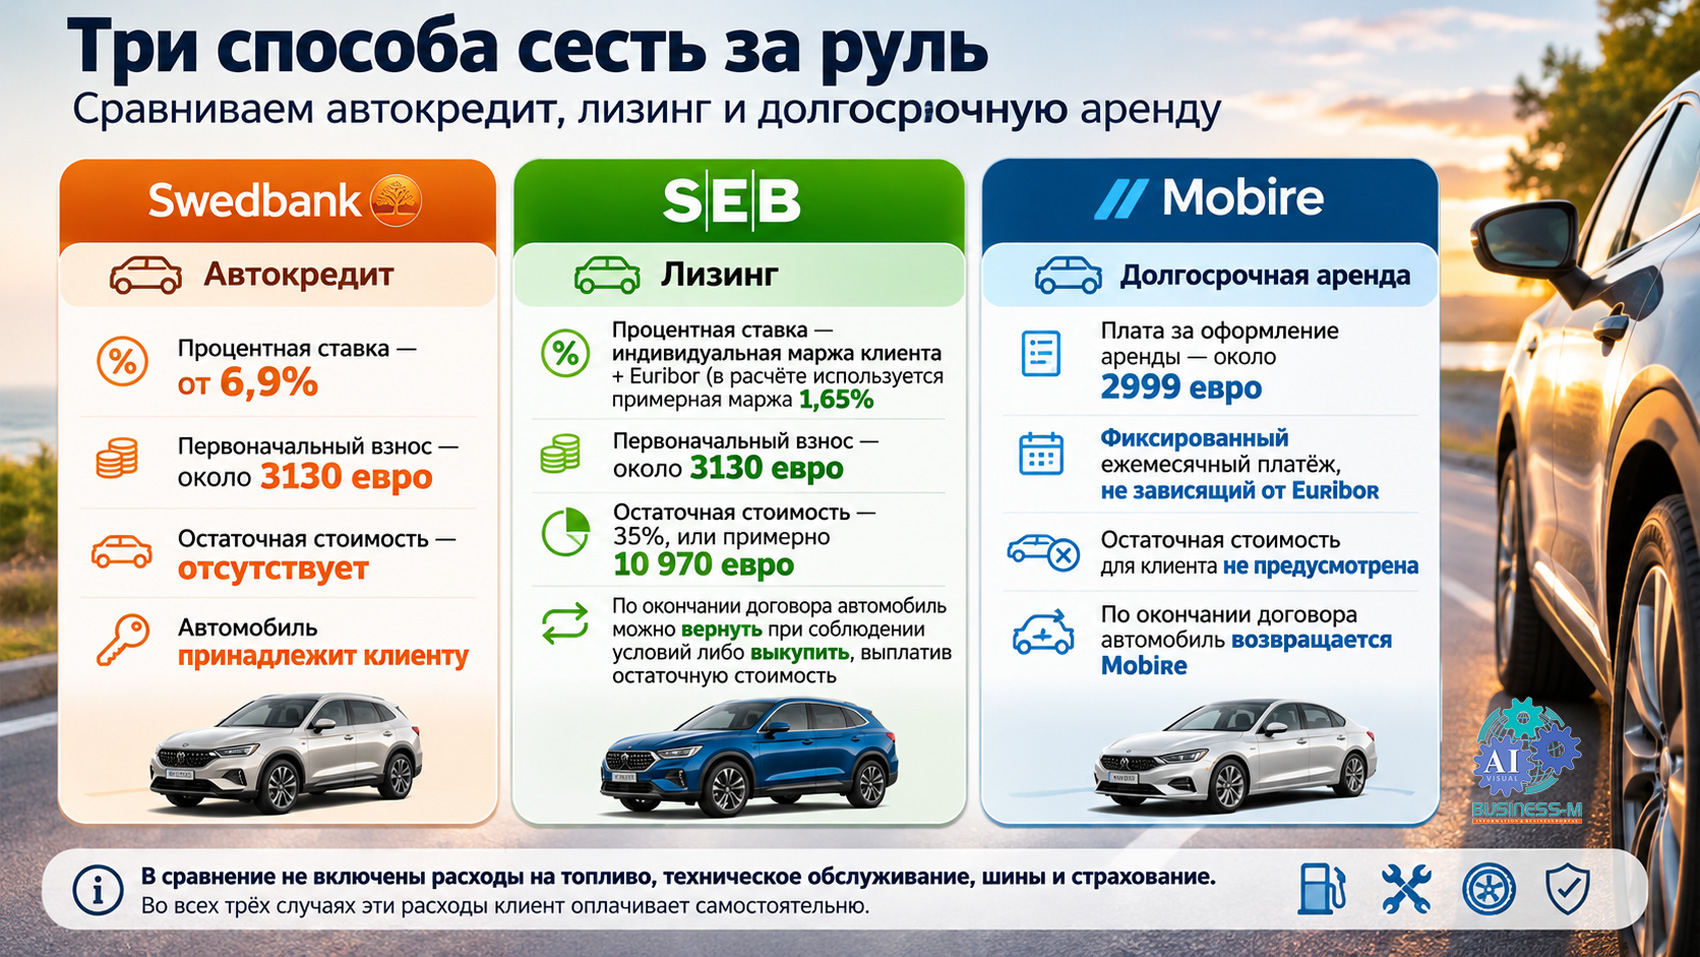
Автокредит: самый высокий ежемесячный платёж — 557 евро, зато автомобиль остаётся в собственности.
Принцип автокредита наиболее прост: человек покупает автомобиль на своё имя и постепенно погашает кредит. Машина сразу становится его собственностью, а после последнего платежа её стоимость полностью выплачена и обязательств по остаточной стоимости не остаётся.
Чтобы сравнение автокредита с лизингом и арендой было максимально корректным, в расчёте также предусмотрен первоначальный взнос около 3130 евро. Оставшиеся 28 200 евро финансируются за счёт кредита.
При предлагаемой Swedbank начальной процентной ставке 6,9% примерный ежемесячный платёж составит 557 евро. За пять лет, или 60 месяцев, банку потребуется выплатить около 33 400 евро основного долга и процентов. Дополнительно взимается плата за оформление договора — примерно 423 евро.
С учётом первоначального взноса общие расходы на приобретение автомобиля за пять лет составят около 37 000 евро. В расчёт не включены регистрационный сбор и текущие расходы на содержание автомобиля.
Из трёх рассматриваемых вариантов автокредит предполагает самый высокий ежемесячный платёж. Однако на это есть веская причина: спустя пять лет автомобиль стоимостью 31 330 евро полностью принадлежит владельцу и по-прежнему имеет определённую стоимость на вторичном рынке.
Банковский лизинг: около 365 евро в месяц, но остаётся почти 11 000 евро остаточной стоимости.
При лизинге ежемесячный платёж заметно ниже, поскольку за пять лет клиент не выплачивает полную стоимость автомобиля.
Для расчёта используем следующие условия: договор сроком на 60 месяцев, первоначальный взнос 10%, остаточная стоимость 35% и примерная процентная маржа 1,65%. В октябре 2026 года шестимесячный Euribor составлял 2,936%, поэтому общая процентная ставка в нашем примере составляет около 4,59%. Фактическая маржа SEB определяется индивидуально и может отличаться от указанной.
Первоначальный взнос в размере 10% составляет около 3130 евро, а остаточная стоимость — примерно 10 970 евро. При таких условиях ежемесячный платёж составит приблизительно 365 евро.
За пять лет сумма 60 ежемесячных платежей составит около 21 800 евро. Если прибавить первоначальный взнос около 3130 евро и плату за оформление договора в размере не менее 1%, общие расходы за пять лет составят приблизительно 25 300 евро — при условии, что по окончании договора автомобиль будет возвращён. Согласно прейскуранту SEB, плата за заключение договора лизинга составляет не менее 1% стоимости автомобиля, но не менее 225 евро.
Именно здесь заключается существенное отличие от автокредита. Ежемесячный платёж около 365 евро меньше, чем 557 евро по кредиту, поскольку к концу пятилетнего периода почти 11 000 евро стоимости автомобиля остаются невыплаченными в виде остаточной стоимости. Если клиент возвращает автомобиль в соответствии с условиями договора, выплачивать эту сумму ему не нужно. Если же он хочет оставить автомобиль себе и условия договора это позволяют, остаточную стоимость необходимо выплатить либо оформить её дальнейшее финансирование.
Если к платежам за пять лет прибавить выкуп автомобиля за оставшиеся 10 970 евро, общая сумма достигнет примерно 36 200 евро. Таким образом, реальная картина расходов существенно отличается от той, которую можно представить, ориентируясь исключительно на ежемесячный платёж в размере 365 евро.
«Именно здесь ежемесячный платёж может создать обманчивое впечатление. На фоне 557 евро сумма в 365 евро кажется значительно более выгодной, однако фактически речь идёт об оплате разных вещей. При автокредите за пять лет человек полностью выкупает автомобиль в собственность, тогда как при банковском операционном лизинге значительная часть его стоимости остаётся на конец срока договора», — объяснил Курс.
Долгосрочная аренда автомобиля: 299 евро в месяц с возвратом машины по окончании договора
Третий вариант — долгосрочная аренда, при которой автомобиль предоставляется клиенту в пользование на продолжительный срок, а после окончания договора возвращается поставщику услуги.
В настоящее время Mobire предлагает ту же модель Škoda Octavia Combi Selection 1,5 TSI m-Hybrid мощностью 110 кВт с автоматической коробкой передач в долгосрочную аренду по цене от 299 евро в месяц. В рассматриваемом предложении срок аренды составляет 60 месяцев, годовой пробег — 10 000 километров, а условием получения ежемесячного платежа в размере 299 евро является первоначальная плата за оформление аренды в размере 2999 евро.
Таким образом, первоначальные расходы практически совпадают с 10-процентным взносом при банковском операционном лизинге: в одном случае около 3000 евро, в другом — около 3130 евро.
За 60 месяцев аренды Mobire сумма ежемесячных платежей составит 17 940 евро. Вместе с первоначальной платой в размере 2999 евро общие расходы за пять лет достигнут примерно 20 940 евро.
В отличие от лизинга, в данном случае для клиента не устанавливается остаточная стоимость, которую необходимо выплатить по окончании срока аренды. Ежемесячный платёж фиксируется на весь период аренды и не зависит от изменения Euribor. Через пять лет автомобиль возвращается Mobire, а риски, связанные с его дальнейшей рыночной стоимостью и продажей, остаются на арендной компании. Выкупить автомобиль по окончании договора нельзя.
Ежемесячный платёж Mobire в размере 299 евро включает пользование автомобилем, круглосуточную клиентскую поддержку и регистрационный налог. Однако страхование, техническое обслуживание и приобретение шин клиент должен организовать и оплатить самостоятельно.
Важно учитывать, что 299 евро в месяц — это начальная цена конкретного предложения, рассчитанная исходя из годового пробега 10 000 километров и первоначальной платы 2999 евро. При большем пробеге или других условиях договора размер ежемесячного платежа изменится.
В качестве альтернативы компания предлагает также полносервисную аренду, ежемесячный платёж по которой включает обязательное дорожное страхование и каско, техническое обслуживание, шины, их замену и хранение, техосмотр, подменный автомобиль и автомобильный налог. Стоимость полносервисной аренды Škoda Octavia по опубликованному предложению в настоящее время начинается от 479 евро в месяц.
Три показателя, на которые стоит обратить внимание помимо ежемесячного платежа
Таким образом, размер ежемесячного платежа — лишь отправная точка для сравнения. За похожими суммами могут скрываться совершенно разные услуги и условия.
При автокредите человек за пять лет полностью выплачивает стоимость автомобиля, после чего машина остаётся в его собственности. Более низкий ежемесячный платёж при банковском лизинге связан с первоначальным взносом и остаточной стоимостью, которая может составлять несколько тысяч евро. При долгосрочной или полносервисной аренде клиент платит за пользование автомобилем, а по окончании срока договора возвращает его арендной компании.
Поэтому при выборе нового автомобиля помимо ежемесячного платежа стоит ответить ещё на три вопроса: сколько денег потребуется заплатить при заключении договора, каковы будут общие расходы на автомобиль за пять лет и какие обязательства останутся у клиента после окончания договора?

.